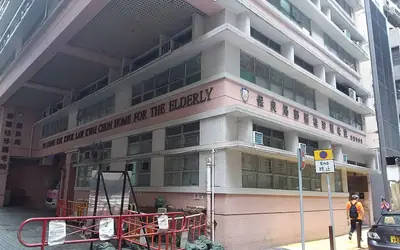
香港安老院點樣揀?由照顧需要、探訪到書面比較的四步
先確認需要甚麼照顧,再篩選有能力承接的院舍,最後比較費用與生活安排。
按需要閱讀香港退休規劃、收入、福利與照顧安排。
共 520 篇指南。第 16 頁。
先確認需要甚麼照顧,再篩選有能力承接的院舍,最後比較費用與生活安排。
催促付款訊息先停操作,再從獨立官方渠道核對事情,最後才決定回應;不要以對方給的電話或連結自行證明對方。
入住前可請長者說明面談、文字、電話等哪種方式較容易理解,並提供已確認的個人偏好。
租約金額與實際到帳分開,相關持續費用另外列出。
長者留院、探親或短住別處後回家,應重新確認地址、預約、現有文件及日常支援,而不是一句下週照舊便恢復。
提取以實際賣出基金價格計算,市場仍可能變動。
長者臨時覆診,不一定要取消所有上門安排;先列人員原定要做甚麼,以及家中是否有人可協助交接。
一個人退休的首月先建立可維持的作息、固定聯絡與熟悉外出路線,再逐步增加活動,不用把每天排滿。
先寫分開居住的原因、預計期間和哪些原有帳單仍會繼續。
逐步減工可先按每一階段的開始和結束時間列收入,不要用一個平均月薪覆蓋整段過渡期。
月款是合約現金流,不能只用年派款除保費當回報。
把強積金提取申請、到帳日期及其後用途接成一條資金時間線,再向社署確認長生津如何審核相關權益。
除十二可協助預留,但不能改變實際到帳時間。
數碼帳戶目錄記服務、用途、官方入口與恢復資料位置,密碼另作安全保管,讓家人知道怎樣協助而非公開全部登入。
先讀相關正式資料,不把過往派發視為未來承諾。
先以同一課稅年度整理受養人、同住供養、院舍開支與實際付款,再按稅務局規則比較可用申索,不能自行疊加。
先辨認近期仍須支付的住房、基本生活及已知帳單,記原付款人、到期日和目前可用的合法付款安排。
長者生活能力近日有變,可寫同一項工作以前和現在需要甚麼協助、何時開始及家人實際看到甚麼。
將大決定拆成十二個月內可以核對的小事項,避免最後一刻才找文件。
把寵物開支分成日常消耗、固定服務和偶發需要。
只把已確認條款及期間內的安排列為現有資料。
說明想處理的每月缺口與希望保留的現金用途。
安老按揭是抵押貸款,香港年金是整付保費即期保險。
入住交接會談可先列日常作息、溝通偏好、重要聯絡和現有正式資料位置。